Bilan comptable et compte de résultat : un bénéfice ne garantit pas une trésorerie solide
Le bilan comptable présente ce que l’entreprise possède et les ressources qui le financent à une date précise. Le compte de résultat explique si son activité a généré un bénéfice ou une perte pendant l’exercice. Ces deux documents se complètent : une entreprise peut gagner de l’argent sur le papier tout en manquant de liquidités pour régler ses fournisseurs.
Deux documents pour répondre à deux questions différentes
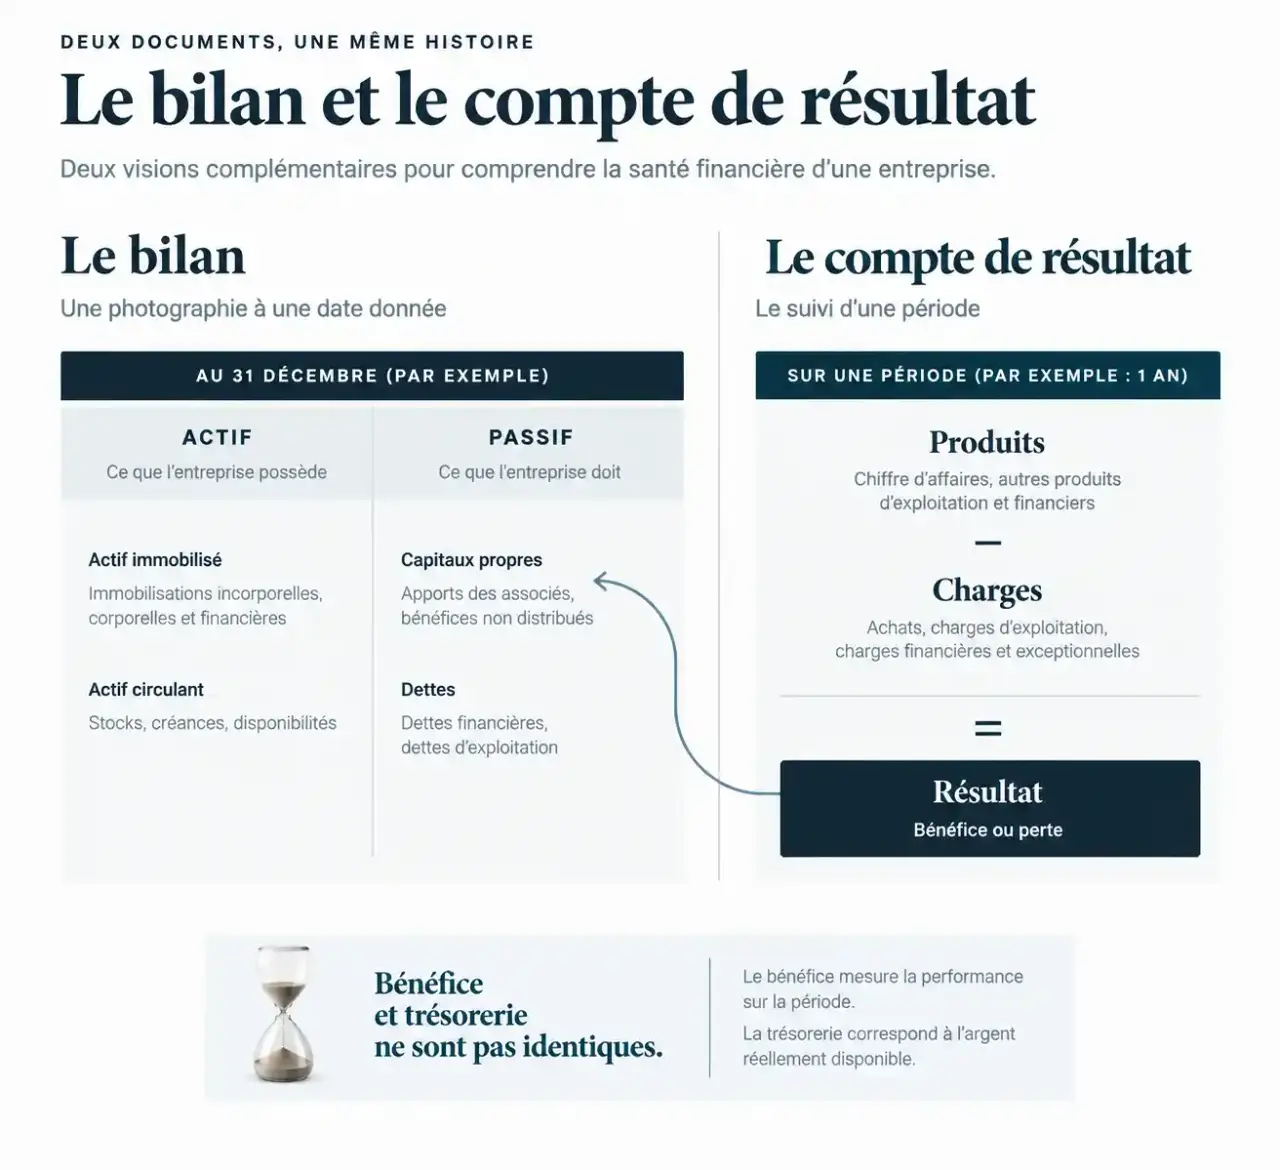
Le bilan comptable répond à la question : « Quelle est la situation patrimoniale de l’entreprise à la clôture ? » Il recense notamment ses équipements, ses stocks, ses créances, sa trésorerie et ses dettes. Le compte de résultat répond à une autre question : « Qu’a produit l’activité pendant l’exercice, et quelles charges a-t-elle occasionnées ? »
La distinction essentielle concerne donc le temps. Un bilan est arrêté à une date, par exemple le 31 décembre. Le compte de résultat couvre une période, par exemple du 1er janvier au 31 décembre. Les dates peuvent toutefois différer selon l’exercice de l’entreprise.
| Point de comparaison | Bilan comptable | Compte de résultat |
|---|---|---|
| Repère temporel | Situation à la clôture | Opérations de l’exercice |
| Contenu principal | Actif et passif | Produits et charges |
| Question centrale | Que possède l’entreprise et comment se finance-t-elle ? | L’activité dégage-t-elle un bénéfice ou une perte ? |
| Usage | Analyser le patrimoine et la structure financière | Comprendre la formation du résultat |
Ces états font partie des comptes annuels avec l’annexe comptable, sous réserve des dispenses applicables. L’annexe apporte des explications utiles sur les méthodes retenues et certains postes : elle aide à comprendre ce que les totaux ne montrent pas seuls.
Lire le bilan en reliant les biens à leur financement
L’actif : les ressources économiques détenues
L’actif distingue les éléments destinés à servir durablement et ceux liés au cycle courant de l’activité. Les immobilisations comprennent notamment les machines, les logiciels ou certaines participations financières. L’actif circulant regroupe principalement les stocks, les créances clients et les disponibilités en banque ou en caisse.
Une créance client représente une somme due à l’entreprise, pas encore de l’argent disponible. De même, un stock possède une valeur comptable, mais doit généralement être vendu avant de devenir de la trésorerie. Tous les actifs n’ont donc pas la même rapidité de conversion en liquidités.
Le passif : l’origine des financements
Le passif présente notamment les capitaux propres et les dettes. Les premiers comprennent le capital, les réserves et le résultat de l’exercice. Les secondes peuvent correspondre à des emprunts bancaires, à des factures fournisseurs ou à des sommes dues aux organismes sociaux et à l’administration fiscale.
Les capitaux propres constituent le noyau financier de l’entreprise : ils absorbent les pertes éventuelles avant que celles-ci n’entament davantage son équilibre. Pour apprécier cette protection, regardez aussi ce qu’ils financent. Des capitaux propres importants ne signifient pas nécessairement une banque bien remplie : ils peuvent être mobilisés dans un atelier, du matériel ou des stocks difficiles à écouler.
Le total de l’actif est égal au total du passif. Cet équilibre décrit la construction comptable du bilan ; il ne prouve pas, à lui seul, que l’entreprise est en bonne santé ou capable de payer toutes ses échéances.
Comprendre le résultat sans le confondre avec les encaissements
Le compte de résultat rapproche les produits, notamment les ventes et prestations, et les charges, comme les achats consommés, les loyers, les rémunérations ou les intérêts d’emprunt. Le calcul fondamental reste simple : résultat comptable = produits − charges. Un solde positif correspond à un bénéfice ; un solde négatif, à une perte.
Pour comprendre son origine, on distingue notamment le résultat d’exploitation, lié à l’activité courante, le résultat financier et, lorsque des opérations relèvent de cette catégorie, le résultat exceptionnel. Le résultat net tient compte de l’ensemble des éléments qui lui sont applicables, dont l’impôt sur les bénéfices.
Pourquoi bénéfice et trésorerie peuvent diverger
En comptabilité d’engagement, une vente peut contribuer au résultat avant son règlement par le client. Inversement, une charge peut être comptabilisée alors que la facture reste à payer. Les amortissements traduisent la consommation comptable d’un actif au fil de son utilisation, sans provoquer un décaissement équivalent à chaque exercice.
Le remboursement du capital d’un emprunt offre un autre exemple : il diminue la trésorerie et la dette au bilan, mais ne constitue pas une charge du compte de résultat. Les intérêts, eux, sont des charges financières. Le bénéfice ne correspond donc pas au solde du compte bancaire.
Enfin, le résultat comptable ne se confond pas avec le résultat fiscal. Ce dernier est déterminé après des corrections prévues par les règles fiscales et sert de base au calcul de l’impôt selon le régime applicable.
Suivre un même bénéfice du compte de résultat au bilan
Prenons un exemple pédagogique simplifié. Une entreprise enregistre 100 000 € de produits et 90 000 € de charges, tous éléments compris. Son compte de résultat fait apparaître un bénéfice de 10 000 €.
| Compte de résultat simplifié | Montant |
|---|---|
| Total des produits | 100 000 € |
| Total des charges | 90 000 € |
| Résultat net bénéficiaire | 10 000 € |
À la même clôture, son bilan pourrait se présenter ainsi. Les immobilisations sont indiquées pour leur valeur comptable nette.
| Actif | Montant | Passif | Montant |
|---|---|---|---|
| Immobilisations | 40 000 € | Capital et réserves | 30 000 € |
| Stocks | 15 000 € | Résultat de l’exercice | 10 000 € |
| Créances clients | 25 000 € | Emprunts | 35 000 € |
| Trésorerie | 5 000 € | Dettes fournisseurs, fiscales et sociales | 10 000 € |
| Total actif | 85 000 € | Total passif | 85 000 € |
Le bénéfice de 10 000 € figure bien dans les capitaux propres au passif. Pourtant, la trésorerie n’est que de 5 000 €. Les 25 000 € de créances clients rappellent qu’une partie des ventes attend encore son règlement.
Le résultat est ainsi le lien direct entre les deux documents. Compta-Facile cite le compte 120 pour un bénéfice et le compte 129 pour une perte. Après clôture, son affectation peut notamment conduire à une mise en réserve, à un report à nouveau ou à une distribution, selon les décisions prises et les règles applicables.
Interpréter les comptes pour prendre de meilleures décisions
Une lecture utile ne s’arrête ni au chiffre d’affaires ni au bénéfice. Elle croise la performance avec les moyens de financement et les échéances. Trois notions doivent rester distinctes :
- La rentabilité met le résultat en perspective avec l’activité ou les moyens engagés.
- La liquidité concerne la capacité à faire face aux paiements à court terme.
- La solvabilité concerne la capacité de l’entreprise à honorer ses dettes dans une perspective plus globale.
Comparez ensuite plusieurs exercices. Si les créances clients augmentent plus vite que les ventes, examinez les délais de règlement. Si les stocks progressent, vérifiez leur rotation. Si le bénéfice augmente alors que la trésorerie baisse, recherchez notamment les investissements, les remboursements d’emprunts et les décalages de paiement.
Le dirigeant utilise ces rapprochements pour piloter ; la banque les examine pour apprécier un financement. Un expert-comptable peut expliquer les variations, préciser les échéances et construire une prévision de trésorerie. L’objectif n’est pas seulement de constater un résultat, mais de savoir si l’entreprise dispose des ressources nécessaires pour poursuivre son activité.