Bilan comptable : un bénéfice ne garantit pas une trésorerie solide
Le bilan comptable présente ce que l’entreprise possède et la manière dont elle le finance à une date donnée. Il permet de comprendre son patrimoine, ses dettes et ses ressources propres. Mais un bilan équilibré ne prouve pas que tout va bien : pour apprécier la situation financière, il faut aussi examiner les créances, les échéances et les besoins de trésorerie.
Lire les deux côtés du bilan sans confondre ressources et argent disponible
Généralement établi à la clôture de l’exercice, le bilan constitue une photographie comptable. L’actif rassemble les biens et droits de l’entreprise ; le passif indique les ressources qui les financent. Le total de l’actif est toujours égal au total du passif, conformément au principe de la partie double.
À l’actif, des biens durables et des sommes à encaisser
L’actif immobilisé comprend les éléments destinés à servir durablement : matériel, véhicules, logiciels ou participations. L’actif circulant regroupe notamment les stocks et les créances clients. Les disponibilités correspondent, elles, à l’argent en banque ou en caisse. Une créance est donc un actif, mais pas encore une somme utilisable pour payer un fournisseur.
Les immobilisations sont généralement présentées avec leur valeur brute, les amortissements et dépréciations, puis leur valeur nette comptable. Cette dernière ne correspond pas nécessairement à leur prix de revente.
Au passif, les capitaux propres ne sont pas des dettes ordinaires
Les capitaux propres comprennent notamment le capital, les réserves, le report à nouveau et le résultat de l’exercice. Les autres ressources incluent les emprunts, les dettes fournisseurs, fiscales et sociales, ainsi que les provisions selon les situations. Le passif n’est donc pas simplement « ce que l’entreprise doit rembourser ».
L’exemple présenté par economie.gouv.fr rend l’équilibre concret : une entreprise emprunte 10 000 € et achète un véhicule à 7 500 €. Elle conserve 2 500 € de trésorerie. À l’actif, véhicule et banque totalisent 10 000 € ; au passif, l’emprunt représente le même montant. L’équilibre existe, mais ces ressources proviennent entièrement d’une dette.
Passer des postes comptables aux trois équilibres de financement
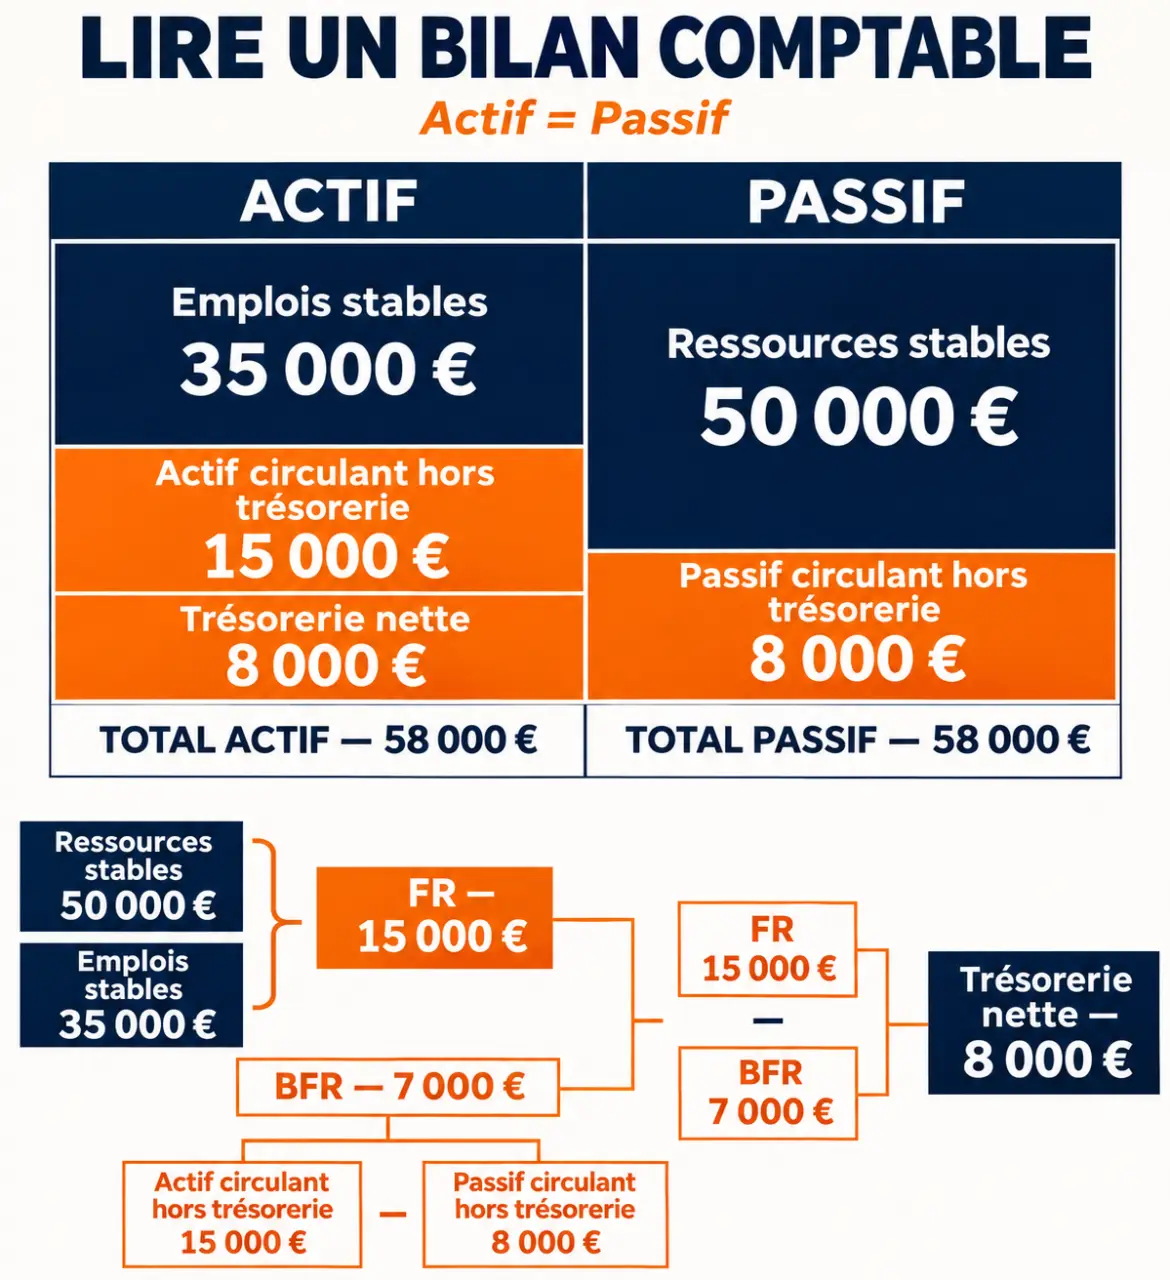
Pour analyser le bilan, il faut distinguer le financement durable, les décalages d’exploitation et la trésorerie. Les calculs nécessitent des reclassements cohérents : on ne mélange pas sans précaution des valeurs nettes comptables avec des postes retraités selon une approche fonctionnelle.
| Indicateur | Formule | Ce qu’il mesure |
|---|---|---|
| Fonds de roulement (FR) | Ressources stables − emplois stables | La marge de financement durable après couverture des investissements |
| Besoin en fonds de roulement (BFR) | Actif circulant hors trésorerie − passif circulant hors trésorerie | Le financement absorbé par les décalages du cycle courant |
| Trésorerie nette | FR − BFR | Le solde entre trésorerie active et trésorerie passive |
Un exemple de calcul vérifiable
Dans un exemple simplifié, les ressources stables comprennent 30 000 € de capitaux propres et 20 000 € d’emprunt à long terme. Avec 35 000 € d’emplois stables, le fonds de roulement atteint 15 000 €. Des créances de 12 000 €, des stocks de 3 000 € et des dettes fournisseurs de 8 000 € produisent un BFR de 7 000 €, en supposant l’absence d’autres postes circulants. La trésorerie nette est donc de 8 000 €.
Un BFR positif n’est pas automatiquement inquiétant : il peut être habituel dans l’activité. En revanche, sa progression mérite une explication. Des clients qui paient plus tard ou des stocks qui s’accumulent immobilisent de l’argent. Un BFR négatif peut, à l’inverse, traduire un encaissement des ventes avant le paiement des fournisseurs.
Imaginez l’exploitation comme une toile tendue entre achats, stockage, facturation et encaissement. Un fil qui s’allonge — par exemple le délai client — augmente la tension sur l’ensemble. Pour repérer cette tension, associez chaque poste à une durée : ancienneté des créances, rotation des stocks, échéances fournisseurs. Deux entreprises affichant le même BFR peuvent ainsi présenter des risques très différents si l’une attend des paiements proches et l’autre conserve des factures anciennes contestées.
Préparer la clôture avec des justificatifs, pas seulement un logiciel
L’exercice comptable dure habituellement 12 mois, sans correspondre nécessairement à l’année civile. Le bilan annuel est établi à sa date de clôture, après les travaux d’inventaire. Une situation intermédiaire peut également être préparée pour piloter l’activité ou répondre à une demande de financement.
Les documents et contrôles à organiser
Un logiciel calcule les soldes, mais ne garantit ni l’exhaustivité des pièces ni la qualité des évaluations. Pour fiabiliser les comptes, il faut réunir les justificatifs et traiter les opérations rattachées à l’exercice, même lorsque leur paiement intervient plus tard.
- Rassembler factures, relevés bancaires, contrats d’emprunt, éléments de paie et déclarations fiscales et sociales.
- Rapprocher les comptes bancaires et vérifier les soldes clients et fournisseurs.
- Inventorier les stocks et les immobilisations, puis examiner les créances douteuses.
- Comptabiliser amortissements, dépréciations, provisions et écritures de rattachement nécessaires.
- Contrôler la balance, les états financiers et la concordance du résultat.
Un bilan équilibré peut contenir des erreurs. Une facture oubliée ou un stock surévalué ne provoque pas forcément de déséquilibre. Si les totaux divergent, vérifiez d’abord les reports, les signes et les correspondances entre comptes et rubriques, sans ajouter une écriture artificielle pour combler l’écart.
Des obligations à vérifier selon l’entreprise
La production des comptes annuels, leur présentation et les formalités associées dépendent du statut et du régime applicable. Les micro-entrepreneurs relevant du régime micro n’établissent généralement pas de bilan annuel. D’autres entreprises peuvent bénéficier d’une présentation simplifiée, sous conditions.
Il faut distinguer la clôture, les déclarations fiscales, l’approbation et le dépôt éventuel des comptes : ces étapes n’ont pas toutes la même échéance. Vérifiez les règles applicables à votre structure. Le dirigeant peut s’appuyer sur son service comptable ou un expert-comptable pour préparer et contrôler les états, tout en conservant ses responsabilités.
Choisir le bon document et éviter les diagnostics trop rapides
Le bilan décrit une situation ; le compte de résultat explique une performance sur une période. Ce dernier rassemble les produits et les charges pour déterminer un bénéfice ou une perte. Ce résultat figure ensuite dans les capitaux propres. Une vente non encaissée peut contribuer au bénéfice tout en restant inscrite en créance : rentabilité et trésorerie ne se confondent donc pas.
- Le bilan comptable présente le patrimoine selon les règles comptables applicables.
- Le bilan fonctionnel reclasse les postes par fonctions pour analyser les équilibres de financement.
- Le bilan financier privilégie la liquidité des actifs et l’exigibilité des dettes.
- Le bilan prévisionnel projette une situation future, par exemple à 1, 2 ou 3 ans, à partir d’hypothèses.
Pour interpréter les chiffres, comparez plusieurs exercices à méthodes et périmètre comparables. Consultez l’annexe lorsqu’elle est établie : elle précise notamment les méthodes d’évaluation et certains engagements. Examinez aussi la saisonnalité, car une trésorerie confortable à la clôture peut masquer des tensions à une autre période.
La lecture utile aboutit à des décisions concrètes : relancer les créances anciennes, réduire les stocks dormants ou adapter la durée d’un financement. Le bilan devient alors un outil de pilotage, à compléter par un suivi régulier des encaissements et décaissements.