Crédit professionnel : financer le bon besoin sans fragiliser sa trésorerie
Un crédit professionnel finance les besoins d’une activité : création, reprise, investissement ou décalage de trésorerie. Le bon choix dépend surtout de l’usage des fonds et du moment où l’entreprise pourra rembourser. Avant de chercher un taux, il faut donc distinguer un manque de liquidités passager d’un besoin durable, puis préparer un dossier démontrant la capacité de remboursement.
Partir du besoin réel pour choisir le financement
Le crédit professionnel est une catégorie générale, pas un produit unique. Le crédit de trésorerie, aussi appelé crédit de fonctionnement, couvre les décalages du cycle d’exploitation. L’emprunt bancaire peut financer un investissement ou un projet plus durable. Le microcrédit constitue une autre voie, notamment lorsque l’accès au prêt bancaire classique est difficile.
Calculer une mensualité de crédit professionnel
Estimez vos remboursements pour un emprunt à taux fixe.
Estimation de votre remboursement
Estimation hors frais de dossier, assurance, frais de garantie, différé, remboursement anticipé et éventuelle variabilité du taux. Le résultat ne constitue pas une offre de crédit.
| Solution | Usage adapté | Durée et vigilance |
|---|---|---|
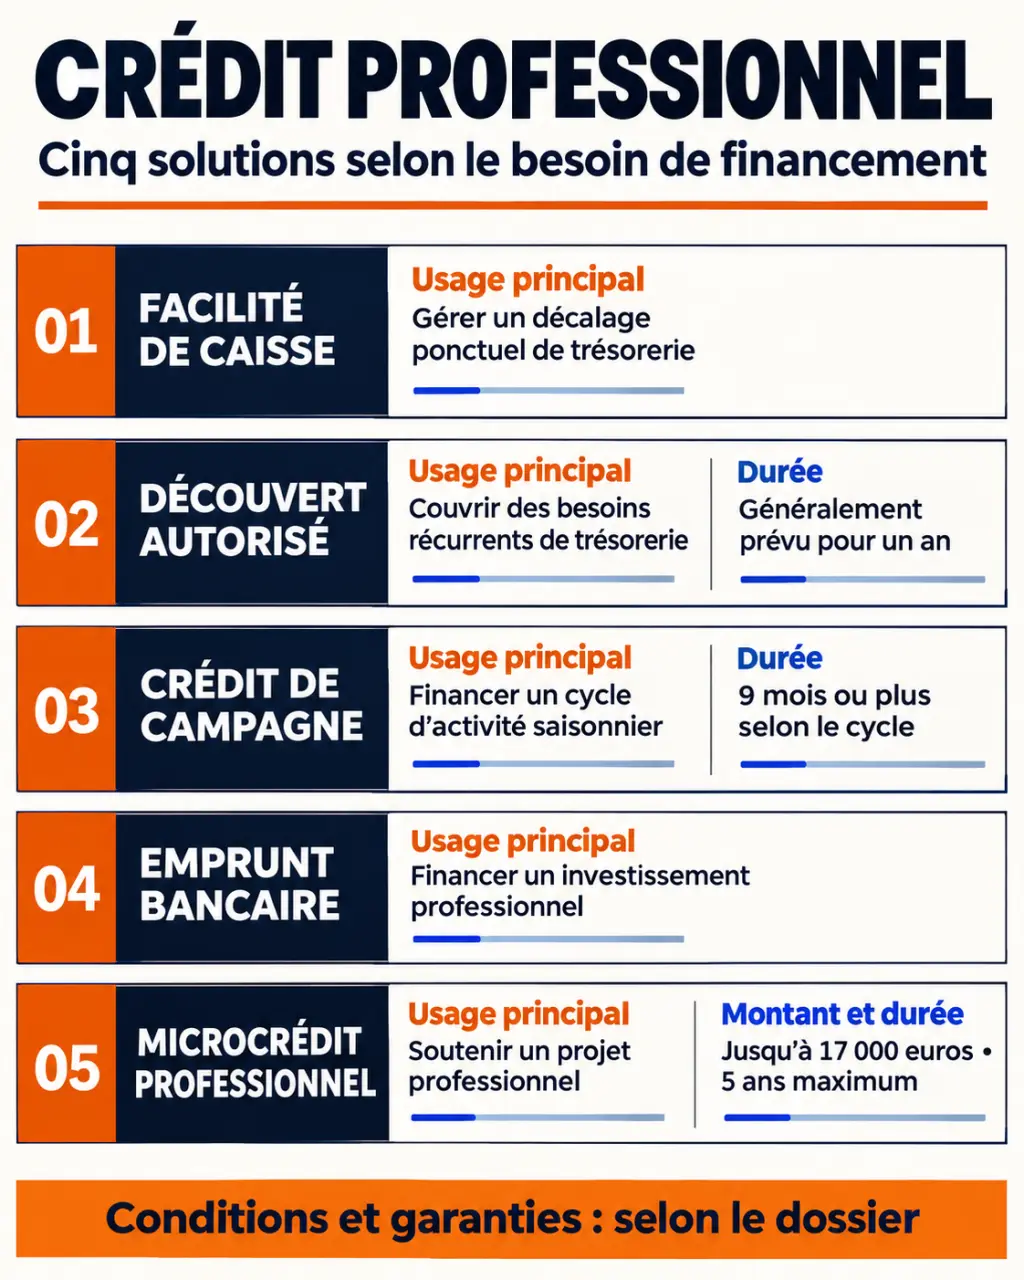
| Facilité de caisse | Décalage ponctuel entre dépenses et encaissements | Besoin passager ; modalités de renouvellement à vérifier |
| Découvert autorisé | Souplesse de fonctionnement dans une limite contractuelle | Convention généralement signée pour 1 an selon Service-Public |
| Crédit de campagne | Activité saisonnière ou cyclique | 9 mois ou plus selon Service-Public, en fonction du cycle financé |
| Emprunt bancaire | Création, reprise, investissement ou besoin durable | Durée négociée selon le projet et le remboursement possible |
| Microcrédit professionnel | Petit projet avec accès difficile au crédit classique | Jusqu’à 17 000 €, sur 5 ans maximum selon economie.gouv.fr |
Une convention de découvert d’un an ne signifie pas que le compte peut rester débiteur sans interruption pendant cette période : les conditions d’utilisation sont contractuelles. De même, une facilité de caisse n’est pas destinée à compenser durablement une activité déficitaire.
Un besoin qui revient chaque mois est un écho à écouter : révèle-t-il un simple décalage de facturation, un stock trop important ou une marge insuffisante ? Superposez les dates des encaissements, des achats et des échéances. Si le creux se résorbe après chaque règlement client, un financement court peut convenir. S’il s’amplifie, emprunter davantage risque seulement de repousser le problème.
Présenter un dossier qui démontre le remboursement
Le prêteur examine le projet, sa cohérence économique et la situation financière de l’entreprise. Un chiffre d’affaires prévisionnel convaincant ne suffit pas : il faut montrer ce qui restera disponible après les charges, les impôts, les investissements et les remboursements déjà engagés.
Préparer des documents cohérents entre eux
La liste exacte dépend de l’établissement et de l’ancienneté de l’activité. Pour préparer le rendez-vous, rassemblez les éléments suivants, puis demandez au prêteur ses exigences précises :
- Une présentation du projet, du dirigeant et de son expérience.
- Un business plan expliquant l’activité, les clients et les hypothèses commerciales.
- Un plan de financement distinguant besoins, apport et financements sollicités.
- Un prévisionnel de trésorerie faisant apparaître les échéances du futur prêt.
- Les comptes existants, relevés bancaires et engagements financiers, si l’entreprise est déjà active.
- Les devis ou justificatifs des dépenses à financer.
Testez aussi une hypothèse moins favorable : ventes retardées, règlement client décalé ou dépenses supérieures aux prévisions. L’objectif n’est pas de produire un scénario pessimiste artificiel, mais de vérifier que le remboursement laisse une marge de sécurité.
Mesurer la portée des garanties
Une caution engage une personne à payer selon les termes de son engagement si l’emprunteur ne rembourse pas. Un nantissement affecte un bien ou un droit à la garantie de la dette. Ces protections du prêteur ne remplacent pas la capacité de remboursement. Avant de signer, examinez leur montant, leur durée et leurs conséquences sur votre patrimoine ou les actifs de l’entreprise.
Comparer les offres au-delà du taux affiché
Pour comparer plusieurs crédits professionnels, demandez des propositions portant sur le même montant et un calendrier comparable. Une mensualité faible peut simplement résulter d’une durée plus longue, avec un coût total supérieur.
Les conditions du microcrédit professionnel en détail — Découvrez le montant, les conditions et les usages possibles du microcrédit professionnel pour financer votre activité.
- Coût : intérêts, frais de dossier, frais de garantie et assurance éventuelle.
- Échéancier : fréquence des remboursements et adéquation avec les encaissements.
- Souplesse : différé éventuel, remboursement anticipé et frais associés.
- Garanties : caution personnelle, nantissement et limites de chaque engagement.
- Disponibilité : conditions à remplir avant le déblocage des fonds.
Demandez un échéancier et une présentation du coût total. Pour une ligne de trésorerie, faites préciser les frais applicables selon l’utilisation réelle. Aucun taux unique ne permet de résumer le marché : les conditions dépendent notamment du dossier, du produit et des garanties.
Pour une activité saisonnière, vérifiez surtout que les remboursements ne précèdent pas les recettes attendues. Un financement moins cher mais mal calé peut créer un nouveau besoin de trésorerie. Enfin, n’engagez pas une dépense urgente en supposant que l’accord ou le versement sera immédiat.
Sans apport ou après un refus : mobiliser les bons interlocuteurs
L’absence d’apport ne rend pas tout financement impossible, mais elle doit être compensée par un projet cohérent et un montage adapté. Après un refus bancaire, demandez quels points ont pesé : remboursement insuffisamment démontré, montant trop élevé, garanties ou dossier incomplet. Cette réponse permet de retravailler la demande plutôt que de la reproduire à l’identique.
Le microcrédit et l’accompagnement spécialisé
Selon economie.gouv.fr, le microcrédit professionnel vise notamment certains créateurs ou repreneurs exclus du crédit bancaire classique, pour une entreprise de moins de 3 salariés. Son plafond est de 17 000 €, remboursables sur 5 ans maximum. Il s’agit d’un prêt rémunéré, associé à un accompagnement depuis la demande jusqu’à la fin du remboursement. L’octroi reste soumis à l’éligibilité et à l’étude du dossier.
La garantie du Fonds de Cohésion Sociale peut couvrir 50 % à 80 % du montant du microcrédit, selon economie.gouv.fr. Elle protège le financement mais ne dispense pas l’emprunteur de rembourser. Adie et Créa-Sol sont des interlocuteurs à solliciter pour étudier cette voie. France Active, Initiative France, Réseau Entreprendre, BGE et les chambres consulaires peuvent aussi orienter ou accompagner le projet selon leurs missions locales.
Combiner des ressources sans confondre prêt et aide
Le prêt d’honneur à taux zéro peut renforcer un montage financier. La Banque Postale mentionne une durée de 2 à 5 ans, et d’environ 6 ans pour certains prêts bonifiés ; les modalités doivent être confirmées auprès du réseau concerné. L’entourage, le financement participatif ou l’entrée d’investisseurs constituent d’autres pistes, avec des conséquences différentes sur la dette et le capital.
Les aides peuvent également réduire le besoin à emprunter : l’Acre concerne une exonération partielle de cotisations sous conditions ; l’Arce permet un versement en capital lié aux droits au chômage. Le maintien de l’ARE ou du RSA dépend de règles propres. Vérifiez les conditions et compatibilités avant de les inscrire au plan de financement. Le bon montage est celui dont les ressources sont confirmées et dont les remboursements restent supportables.